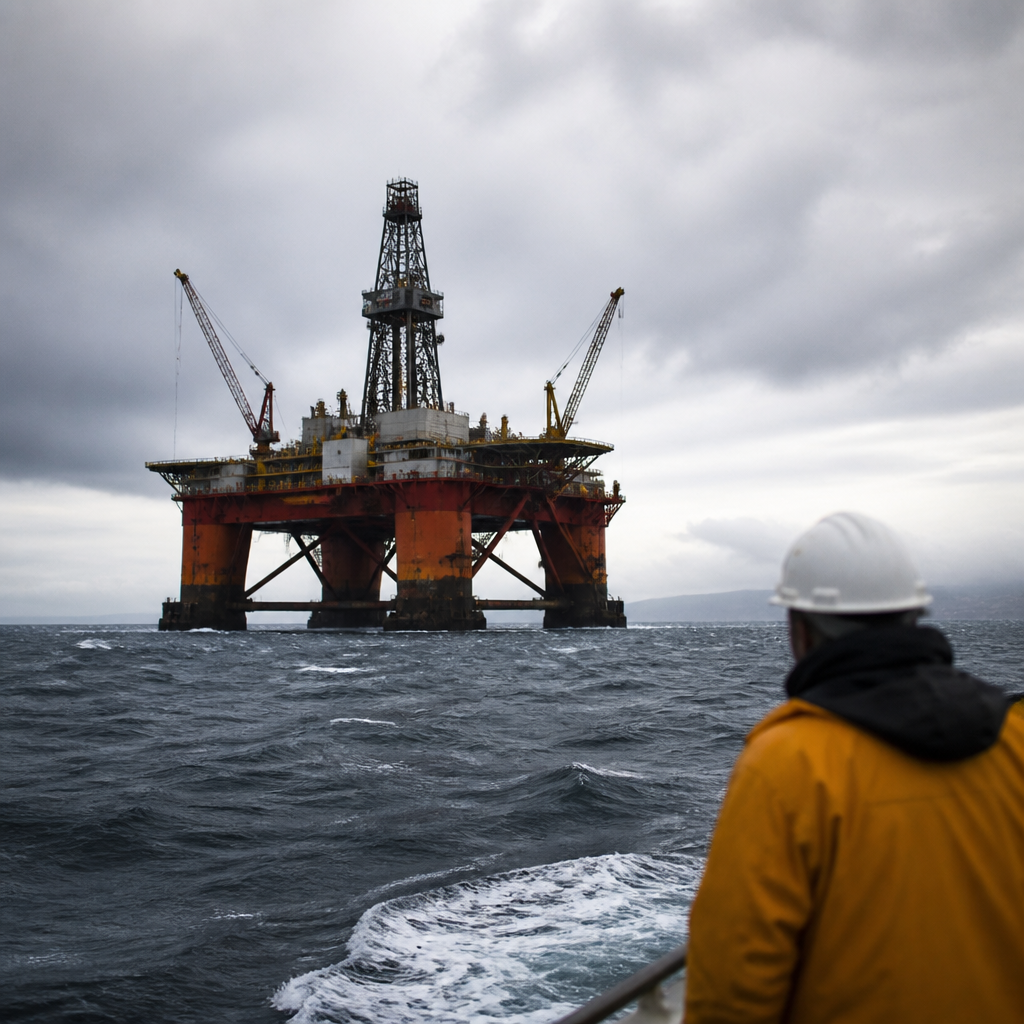
El jueves por la noche, el presidente Javier Milei anunció mediante una cadena nacional un decreto que endurece las sanciones contra las empresas relacionadas con Sea Lion, el primer proyecto petrolero offshore en desarrollo frente a las Islas Malvinas. Esta medida se produce en un contexto de alta tensión diplomática con el Reino Unido, ya que Argentina reclama soberanía sobre las islas desde 1833 y considera ilegal cualquier explotación de recursos en su plataforma continental sin el consentimiento del Estado. Según informaron asesores del Gobierno, perforar un pozo offshore en esa zona podría resultar hasta 14 veces más costoso que en Vaca Muerta, una diferencia que, al unirse a la volatilidad del precio internacional del crudo y la salida de importantes proveedores globales, plantea serias dudas sobre la rentabilidad del proyecto.
El decreto firmado por Milei, el 868/2026, regula la aplicación de la ley 26.659, ampliando su alcance a accionistas, directores y proveedores de las empresas sancionadas. Tras esa cadena nacional, se inició un proceso sancionatorio contra 45 personas y compañías involucradas en actividades petroleras en las islas, además de notificar a 180 entidades adicionales. Sea Lion es operado en un 65% por la empresa israelí Navitas Petroleum y en un 35% por la británica Rockhopper Exploration, quienes han afirmado que las sanciones argentinas no afectarán su cronograma, previendo que el primer barril se producirá en marzo de 2028.
Las estimaciones del sector indican que perforar un pozo en Vaca Muerta tiene un costo que oscila entre 10 y 20 millones de dólares. En contraposición, un pozo offshore como los que requiere Sea Lion tiene un costo que varía entre 70 y 140 millones de dólares, estando la mayoría de los proyectos más cerca del límite superior. Esta diferencia de costos se acentúa por la logística marítima y por operar en una zona de conflicto territorial.
El economista Daniel Montamat, exsecretario de Energía y ex presidente de YPF, comentó que debido a la fluctuación de los precios internacionales, si estos bajan y los costos aumentan por la distancia y la situación geopolítica, la explotación se vuelve inviable.
El plan de desarrollo total de Sea Lion incluye más de 60 pozos submarinos en dos áreas: una Norte y otra Central, con una inversión estimada de 3.900 millones de dólares para completar todas las fases. En su primera etapa, se prevé una inversión inicial de 1.800 millones de dólares y una producción máxima de entre 50.000 y 55.000 barriles diarios.
La volatilidad del mercado petrolero representa otro riesgo significativo. El precio del barril de Brent se situaba en torno a 95 dólares al cierre de este informe, por encima de los 55 dólares previstos en los contratos futuros antes del conflicto en Medio Oriente, que comenzó a inicios de este año. Un acuerdo entre Estados Unidos e Irán y la reapertura del estrecho de Ormuz habían estabilizado el petróleo alrededor de 70 dólares a mediados del año, antes del reciente aumento.
El punto de equilibrio, o break even, es el parámetro que consideran tanto las compañías petroleras nacionales como aquellas que evaluan desarrollar proyectos de la magnitud de Sea Lion. Un análisis de la consultora Aleph Energy señala que el rango de rentabilidad para un pozo en Vaca Muerta está entre 48 y 61 dólares por barril de Brent, dependiendo del tipo de proyecto y del régimen fiscal aplicable. Esta incertidumbre ya afectaba varios desarrollos en esa formación, donde los costos de perforación son entre siete y 14 veces inferiores a los de un pozo offshore.
El economista Daniel Dreizzen afirmó que a 80 dólares por barril, Vaca Muerta sigue siendo atractivo para los inversores, pero si el precio se acerca a 65 dólares, la situación cambia drásticamente. “Ese valor se aproxima al breakeven,” señaló. Si estos cambios de precios ya complican proyectos con costos significativamente menores, la vulnerabilidad de Sea Lion frente a las fluctuaciones del mercado es evidente. “Bajar los precios en un área alejada y en conflicto puede hacer que la explotación se vuelva no rentable”, enfatizó Montamat, conectando esta lógica con la postura firme del Gobierno en las negociaciones.
Por otro lado, los costos y la volatilidad del crudo no son los únicos desafíos. La salida de los principales proveedores de servicios ha acentuado la presión sobre el proyecto. SLB (anteriormente Schlumberger), Halliburton y Baker Hughes comunicaron recientemente que no participarán en proyectos en las islas. Sus declaraciones llegaron después del decreto presidencial que amplió las sanciones a proveedores y accionistas de las empresas involucradas.
SLB expresó su compromiso con el cumplimiento de las normativas vigentes, Halliburton destacó que “respeta la soberanía de la República Argentina” y que no participa en el Proyecto Sea Lion ni en actividades relacionadas, mientras que Baker Hughes adoptó una postura similar. A pesar de que ninguna de estas empresas estaba vinculada anteriormente a Sea Lion, su decisión de apartarse significa que probablemente no sean convocadas en futuras oportunidades.
El petrofísico argentino Juan Carlos Glorioso, quien ha trabajado en YPF y Maxus, menciona que las acciones del Gobierno podrían, sin duda, obstaculizar el proyecto Sea Lion. “Encontrar empresas de servicios importantes que no operen en Argentina será complicado para Navitas. Además, las que aún están dispuestas podrían representar un riesgo técnico considerable para la operación offshore”, advirtió. La respuesta de los tres principales proveedores ilustra la diferencia estratégica entre ambos proyectos: de acuerdo a Daniel Dreizzen, CEO de Aleph Energy, Sea Lion equivaldría a cerca del 1% de Vaca Muerta.
La situación en el sector de servicios es más compleja de lo que indican las declaraciones de estas grandes empresas. Para llevar a cabo la primera fase, Navitas firmó cuatro contratos comerciales al momento de la Decisión Final de Inversión: uno para el FPSO (plataforma flotante de producción, almacenamiento y descarga), otro para la plataforma de perforación, un marco de servicios y terminación, y un contrato para la construcción e instalación de infraestructura submarina. Solo uno de esos cuatro acuerdos tiene una contraparte pública identificada.
Ese contrato involucra a la empresa neerlandesa Bluewater Energy Services, que alquila a Navitas el buque Aoka Mizu —la plataforma que iniciará la producción— por 12 años, con ocho opciones de extensión anual. Esta misma compañía fabricó las dos monoboyas tipo Turret CALM que serán utilizadas en el Vaca Muerta Oleoducto Sur (VMOS), proyecto de exportación que impulsa YPF en alianza con Vista Energy, Pampa Energía, Pan American Energy, Chevron, Shell y Pluspetrol. Desde VMOS indicaron que el contrato con Bluewater fue firmado el 12 de junio de 2025, antes de que se sellara el acuerdo con Navitas. Los otros tres contratos de Sea Lion —de perforación, de servicios y de infraestructura submarina— no tienen contraparte pública confirmada.
A nivel global, Sea Lion es un proyecto de dimensiones limitadas. El campo Safaniyah, en Arabia Saudita, es considerado por Saudi Aramco como el mayor yacimiento convencional offshore y alcanzó la producción de un millón de barriles diarios en 2016. En Guyana, el bloque Stabroek opera seis proyectos aprobados que en conjunto tienen una capacidad proyectada de 1,3 millones de barriles diarios. Búzios, en el pre-sal brasileño, registró una producción récord de 1,1 millones de barriles diarios en junio de 2026, y Petrobras planea elevar esa cifra a 2 millones de barriles equivalentes hacia 2029. Johan Sverdrup, en Noruega, aporta hasta 755.000 barriles equivalentes diarios, que representan cerca del 30% de toda la producción de la plataforma continental noruega.
En comparación, Sea Lion prevé una producción máxima de 50.000 a 55.000 barriles diarios en su primera fase, con 319 millones de barriles de recursos certificados. Para el gobierno de las islas, sin embargo, la relevancia es particular. Podría recibir entre 2.850 y 8.800 millones de dólares a lo largo de aproximadamente 40 años. Un informe solicitado por Navitas estima los ingresos en alrededor de 4.510 millones de dólares, con un promedio anual de 136 millones de dólares y un pico de cerca de 350 millones de dólares para 2034. Aunque el Reino Unido produce aproximadamente 600.000 barriles diarios y consume cerca de 1,3 millones, una producción inicial de 55.000 barriles no alteraría su estructura energética nacional. Para una población de menos de 4.000 habitantes, esos recursos podrían representar una transformación significativa de la capacidad financiera de las islas.