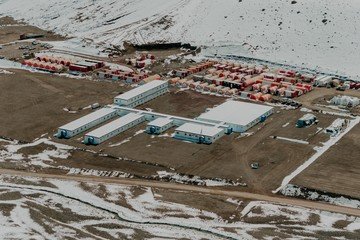
En 1964, geólogos de una compañía minera hallaron en San Juan, a 3.600 metros sobre el nivel del mar y cerca de la frontera con Chile, uno de los yacimientos de cobre más significativos del mundo, que recibieron el nombre de El Pachón. A tan solo diez kilómetros al oeste, ya en territorio chileno y sobre el mismo sistema geológico, se encuentra Los Pelambres, cuya producción de cobre comenzó en 1999 y la posiciona entre las minas más grandes a nivel global. En contraste, El Pachón, a lo largo de seis décadas, ha registrado cero producción.
La montaña es la misma y el mineral, así como su precio, también permanecen constantes. La única variación en esos diez kilómetros es la jurisdicción. La geología establece las bases; las instituciones determinan el resto.
Para comprender por qué surge esta diferencia, es fundamental entender cómo opera el capital y por qué los países compiten por atraerlo. Captar inversiones es una de las pocas interacciones donde ambas partes obtienen beneficios: el inversor asegura su retorno y el país genera empleo, infraestructura, proveedores e ingresos fiscales. Un inversor global siempre tiene más proyectos que dinero: desde una fundición en Indonesia hasta un pórfido en los Andes o un centro de datos en Virginia. Antes de tomar una decisión, realiza las mismas preguntas: ¿Qué tan fácil es iniciar operaciones? ¿Cuánto tiempo llevará recuperar la inversión y qué riesgos pueden surgir en el camino? Si las regulaciones cambian, ¿existe un responsable ante quien reclamar? Y la más crucial: ¿Cómo se puede salir del negocio?
Las respuestas a estas interrogantes se traducen, finalmente, en un único indicador: la tasa a la que ese inversor descuenta el futuro. A mayor riesgo asociado al país, mayor es esa tasa y, por ende, menor es el valor actual de la mina. Esta teoría explica por qué el capital ha privilegiado a Chile durante décadas.
Desde esta perspectiva, Argentina ha respondido de manera desfavorable a estas preguntas durante un siglo: ha experimentado nueve defaults, la pesificación de 2002, la expropiación de YPF y dos controles cambiarios que convirtieron el giro de dividendos en un privilegio controlado. A pesar de no haber carecido de oportunidades, como Vaca Muerta y los pórfidos sanjuaninos, el riesgo ha sido siempre un impedimento. La riqueza mineral ha estado presente; lo que ha faltado han sido las condiciones adecuadas.
Con el lanzamiento del RIGI en 2024, se abordó este problema meticulosamente, ofreciendo estabilidad durante treinta años, arbitraje internacional y la posibilidad de salida de divisas. En solo dos años, esto ha dado lugar a alrededor de cincuenta proyectos que suman más de US$ 200.000 millones en gas, petróleo, energía y minería, incluyendo finalmente el esperado movimiento de El Pachón. Sin embargo, más del 95% de estas iniciativas se concentra en sectores donde Argentina ya presenta claras ventajas. El RIGI no ha creado nuevas oportunidades, sino que ha liberado las existentes.
El actual proyecto del Súper RIGI, que se encuentra en discusión en el Senado, tiene la intención de avanzar aún más. Este instrumento fomenta la innovación al permitir solo actividades sin antecedentes de producción en el país, exigiendo una inversión mínima de US$ 1.000 millones, garantizando ganancias del 15%, arancel cero y estabilidad por treinta años. En este sentido, busca agregar valor a los recursos locales —exportar gas como cómputo, litio como batería, cobre refinado— y competir por industrias que no están obligadas a establecerse aquí: centros de datos, semiconductores, biotecnología. La anticipación ya se percibe con la aparición de un proyecto de pasteras de US$ 2.000 millones en Corrientes para un producto inédito en el país y empresas tecnológicas explorando el sur en busca de ubicaciones para sus centros de datos.
Surge entonces una pregunta crucial: ¿puede un país con nueve defaults ofrecer previsibilidad al mundo? Irlanda, que no contaba con recursos significativos, logró convertirse en un centro estratégico para la industria farmacéutica y tecnológica europea, pero su éxito no se logró en el momento en que definió su tasa impositiva, sino a lo largo de medio siglo, cada vez que sus gobiernos mantuvieron un entorno regulatorio estable.
El reto que plantea el Súper RIGI es la posibilidad de dominar el único aspecto que históricamente no se ha logrado: sostener un compromiso a largo plazo durante treinta años. El Pachón pudo esperar seis décadas, ya que las montañas tienen esa paciencia. Sin embargo, las nuevas industrias no la tienen: un centro de datos que no se instale este año aquí, se localizará en otro lugar y no regresará. La próxima oportunidad como El Pachón puede que no sea una montaña. Si llega, no será porque la geología lo permita, sino porque, por vez primera, las instituciones lo anticiparon.