Las recientes notificaciones de ARCA sobre recategorizaciones de oficio han puesto en una situación difícil a muchos monotributistas. Este aviso no implica que la decisión sea definitiva: aquellos que crean que la categoría otorgada es incorrecta tienen la posibilidad de impugnarla, aunque deben actuar rápidamente y respaldar sus argumentos con la documentación pertinente.
El procedimiento se inicia cuando el organismo determina que un contribuyente no se ha recategorizado o que el trámite se ha realizado de forma incorrecta. Según la guía oficial de recategorización del Monotributo, ARCA puede intervenir si detecta que las compras, gastos o acreditaciones bancarias exceden el límite anual correspondiente a la categoría declarada. La notificación se envía al Domicilio Fiscal Electrónico en un plazo de diez días hábiles administrativos tras el vencimiento del trámite semestral.
Qué información analiza ARCA
La facturación no es el único criterio que se considera. El organismo también cruza información sobre movimientos bancarios, compras relacionadas con la actividad, adquisiciones de bienes y gastos personales. La Resolución General 4309 y sus modificaciones establecen que, para definir la categoría, se pueden tener en cuenta esos montos con un incremento del 20% en locaciones, obras y prestaciones de servicios, o del 30% en ventas de bienes. Sin embargo, algunas transacciones pueden requerir una justificación particular. Por ejemplo, una transferencia entre cuentas propias, un préstamo, una devolución, la venta de un activo o la compra de equipo de trabajo no necesariamente implica ingresos atribuibles a la actividad.
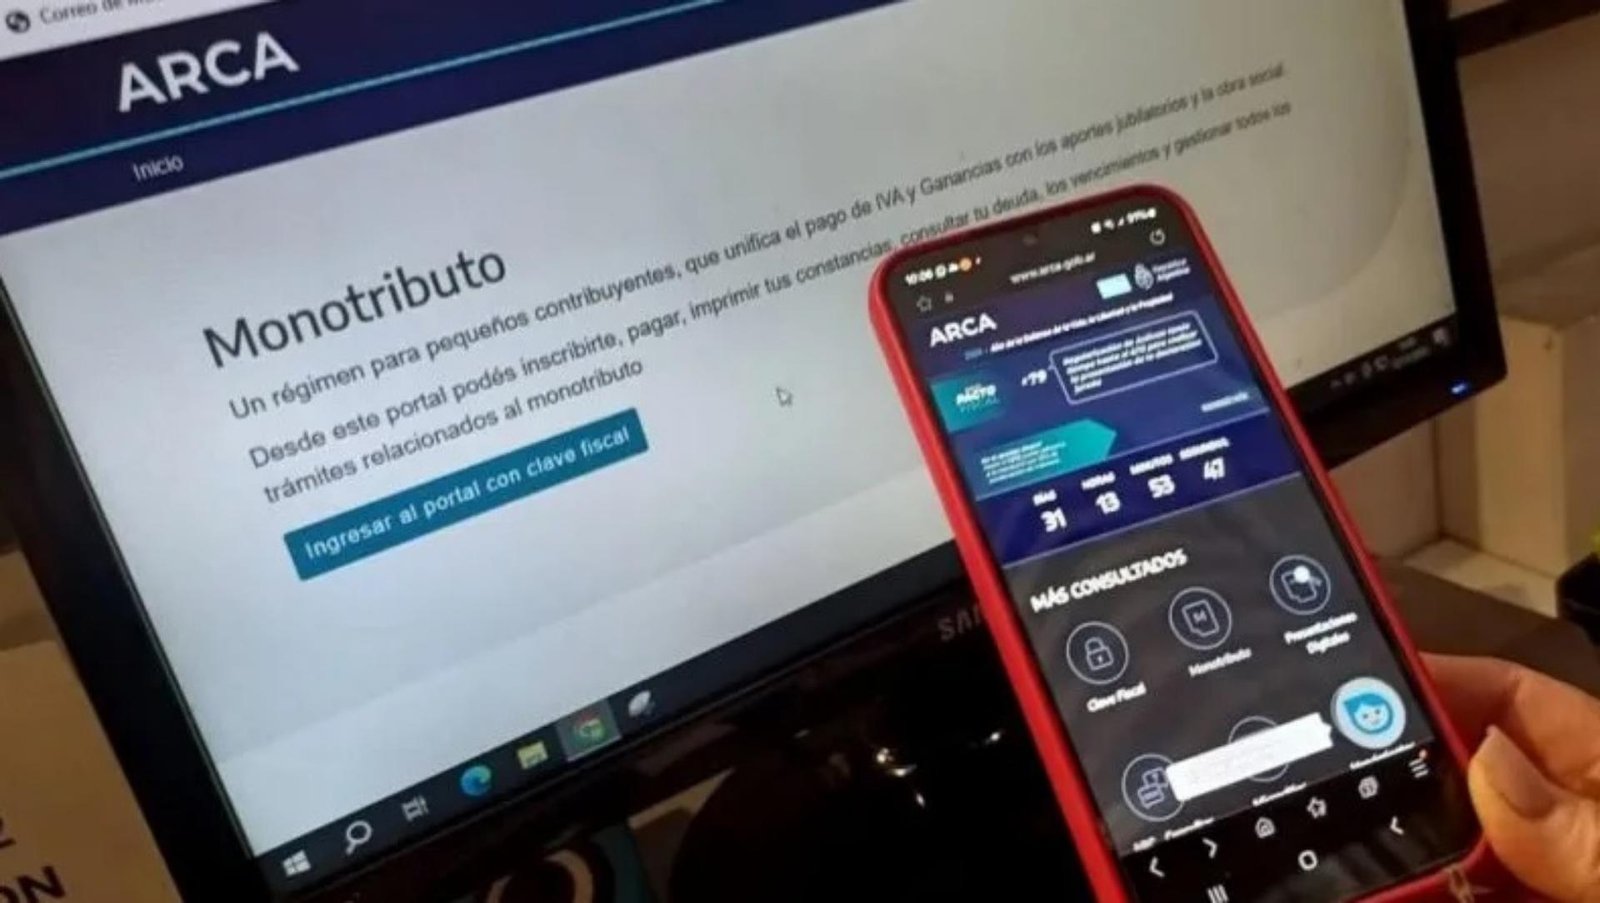
El primer paso consiste en ingresar al portal del Monotributo y verificar los motivos que llevaron a determinar el cambio de categoría. También es importante revisar la categoría asignada, el período fiscalizado y la información económica utilizada. La tabla actualizada que refleja los montos y categorías vigentes desde el 1° de agosto de 2026 está disponible en el sitio de ARCA. Esta revisión permite identificar si el problema se originó a partir de una factura, una acreditación bancaria, un gasto extraordinario o una discrepancia entre los registros del organismo y la situación del contribuyente.
Cómo preparar la apelación
El descargo debe presentar de manera clara por qué la recategorización es errónea. Simplemente rechazar la decisión no es suficiente, es necesario vincular cada movimiento observado con evidencia concreta. Entre los documentos útiles se encuentran facturas emitidas, resúmenes bancarios, contratos de préstamo, comprobantes de transferencias entre cuentas propias, recibos por ingresos no vinculados a la actividad y documentación de bienes de uso. El instructivo oficial para presentar la apelación establece que es fundamental detallar los motivos del reclamo y, si se cuestiona una facturación específica, identificar el tipo y el número del comprobante correspondiente.
La presentación debe realizarse dentro de los 15 días hábiles siguientes a la notificación. Para iniciar el trámite, se debe acceder con clave fiscal al servicio “Presentaciones Digitales” y elegir “Recategorización de oficio del Monotributo – Apelación en término”. El sistema proporciona un comprobante y asigna un número de solicitud. Luego, el contribuyente podrá hacer un seguimiento del expediente desde el mismo servicio. Si ARCA encuentra archivos erróneos, información insuficiente o inconsistencias, puede rechazar la presentación o solicitar más documentos. Si ya ha vencido el plazo, se mantiene la opción “Recategorización de oficio del Monotributo – Recurso fuera de término”.
Qué sucede si no se presenta el recurso
Si el contribuyente no presenta la apelación, quedará automáticamente en la categoría asignada por ARCA. Una vez firme la decisión administrativa, no podrá modificarla hasta el próximo periodo de recategorización semestral. Para el semestre de enero a junio, el cambio surtirá efecto desde el período devengado en agosto hasta enero, generando las correspondientes diferencias en el impuesto integrado, los aportes jubilatorios, los intereses y las posibles sanciones.
Cuando los movimientos detectados superan los máximos permitidos, el caso puede derivar en la exclusión del régimen simplificado en lugar de una simple recategorización. Por tanto, ante montos significativos o documentación compleja, es recomendable consultar a un profesional antes de proceder con la presentación.