Tras la fuerte caída observada en julio, la economía argentina evidenció en agosto un leve signo de recuperación. Según un informe reciente del Índice Líder de Actividad (ILA) de la consultora Analytica, la actividad económica creció un 0,7% mensual desestacionalizado. Pese a esta mejora, solo se logra recuperar una cuarta parte de la pérdida del mes anterior, manteniendo a la economía en sus niveles más bajos del año y registrando un retroceso interanual del 1,2% en comparación con agosto de 2022.
La mejora se centró en sectores industriales específicos de gran relevancia, aunque no logró extenderse a la economía en su conjunto. La falta de un respaldo sólido por parte del consumo amplio, el crédito privado y la construcción pone de manifiesto una recuperación frágil y desigual.
Desempeño positivo en las industrias automotriz y siderúrgica
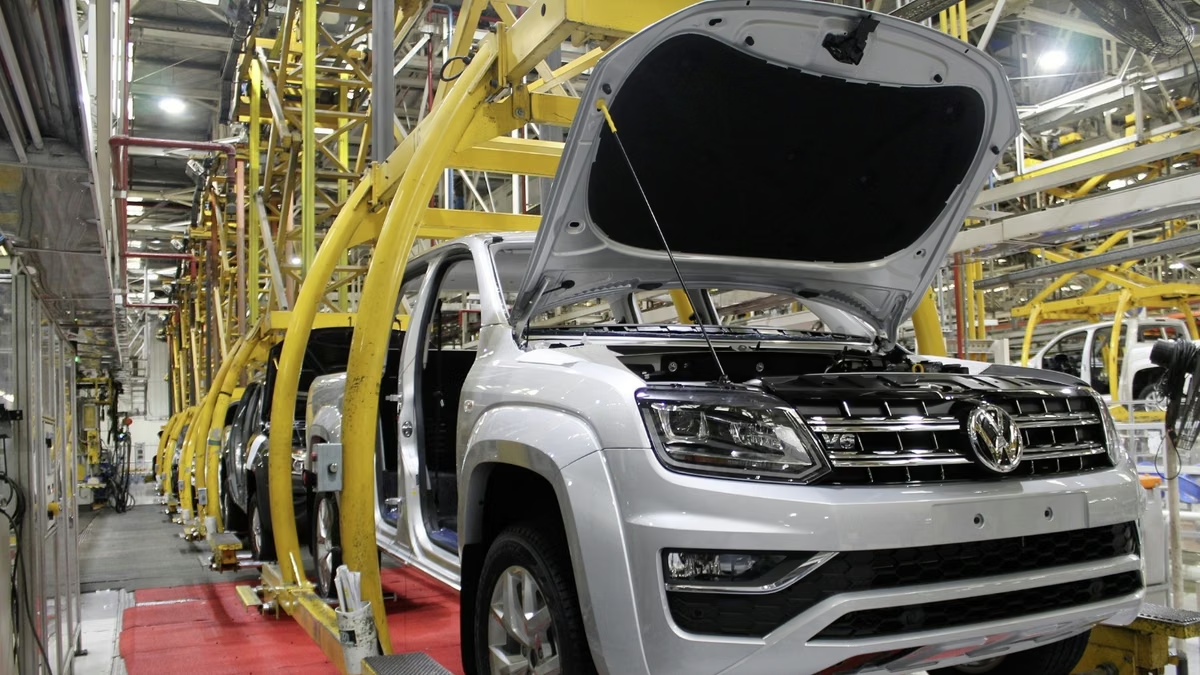
El impulso de agosto fue liderado por el sector automotriz, que logró revertir el fuerte descenso registrado en julio. La producción de vehículos aumentó un 14,2% intermensual, las ventas a concesionarios crecieron un 5% y los patentamientos de automóviles ascendieron un 3,1%, mientras que las motocicletas registraron un avance del 4,4%.
Asimismo, la siderurgia también mostró mejoras, con un incremento del 27,1% en acero laminado en frío, del 14,5% en acero plano y del 14,4% en la producción de hierro. En cuanto a los bienes durables, la fabricación de calefones y termotanques subió un 13,2%.
Por el contrario, el agro y la agroindustria aportaron de manera marginal a la mejora general. El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) avanzó un 1,1% mensual, alcanzando un nuevo máximo histórico, impulsado por la siembra de girasol en el NEA y la aceleración de la cosecha de maíz. También se observaron incrementos en la molienda de oleaginosas (+4,4%) y en la producción de aceites (+3,8%).
Estancamiento en construcción, consumo y crédito
A pesar del leve crecimiento, la economía en su conjunto no presentó cambios significativos. Sectores esenciales de la demanda interna continuaron mostrando cifras negativas. La construcción no logró consolidar un piso: aunque el consumo de cemento tuvo una mejora marginal del 1%, el Índice Construya cayó un 3,5%. Reflejando esta debilidad, la producción de acero no plano, que se vincula a la construcción, se desplomó un 17,4%, la mayor caída en el registro.
En lo que respecta al consumo y los ingresos, el IVA recaudado mostró un marcado descenso del 5,2% mensual, mientras que el Índice de Confianza del Consumidor de la Universidad Torcuato Di Tella (UTDT) retrocedió un 5,9%.
Los créditos al sector privado, por su parte, disminuyeron un 1% mensual, interrumpiendo el crecimiento observado en julio.
En el ámbito externo, hubo una leve recuperación, con un aumento del 3,4% en las importaciones y del 2,1% en las exportaciones de bienes.
El riesgo de recesión técnica
El leve repunte en agosto no logra compensar el severo deterioro del mes precedente, en el que el Estimador Mensual de Actividad Económica (EMAE-INDEC) se contrajo un 2,9% mensual desestacionalizado, la caída más importante desde el período post-pandemia, acumulando un descenso del 4,5% desde su pico en marzo.
En julio, 13 de los 15 sectores de la economía exhibieron resultados negativos, destacándose la Industria manufacturera (-5,0%), el Comercio (-4,6%), la Intermediación financiera (-4,8%) y la Construcción (-4,6%). En términos interanuales, el EMAE de julio cayó un 1,4%.
Analytica advierte sobre la fragilidad del contexto para el cierre del trimestre: si la actividad económica se mantuviera en septiembre en los mismos niveles de agosto, el tercer trimestre podría finalizar con una caída del 2,5% respecto al segundo. Para evitar entrar en una recesión técnica formal, la actividad en septiembre debería experimentar un aumento extraordinario superior al 7% mensual desestacionalizado.