– Alquiler frente a crédito: variables a tener en cuenta, según un especialista del sector inmobiliario
– ¿Qué sucede en un contexto económico adverso?
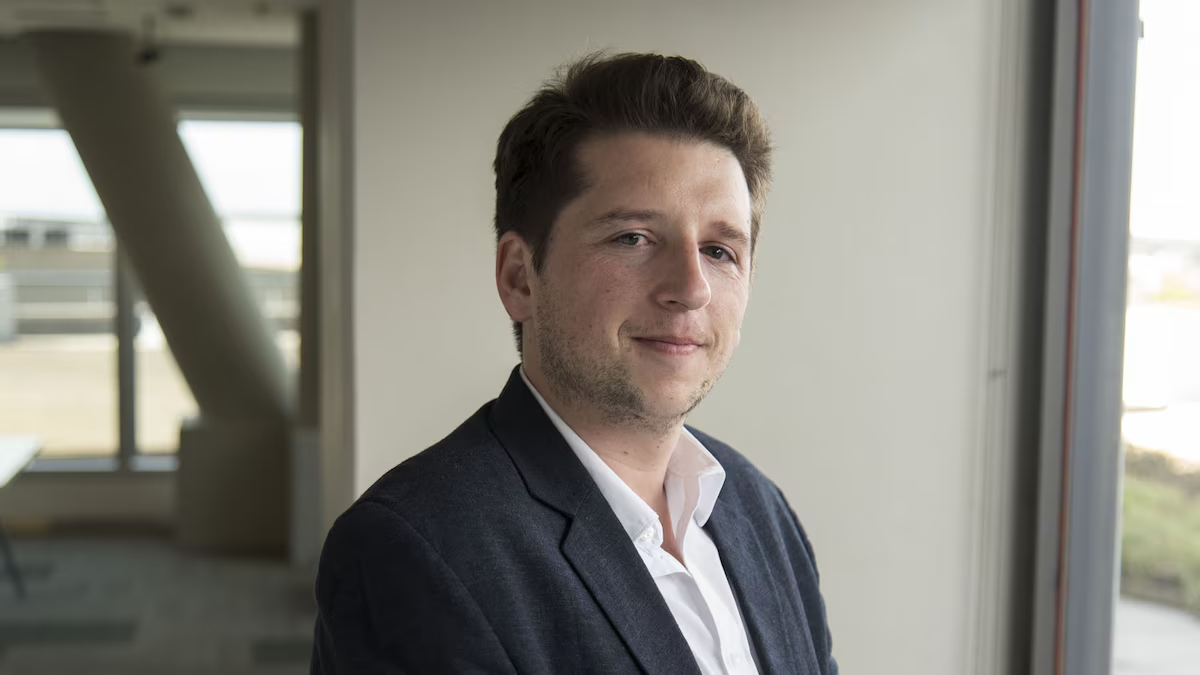
En un entorno local con un elevado número de inquilinos, la eterna incertidumbre acerca de si es más conveniente alquilar o optar por un crédito hipotecario UVA sigue vigente. Ante este dilema, el experto en vivienda Federico González Rouco analizó el elemento clave a considerar al momento de decidir.
Al ser interrogado sobre si es recomendable acceder a un préstamo, el especialista reafirmó su postura inicial. “A priori, digo que conviene sacar un crédito. Después, obviamente depende mucho de cada persona”, expresó Rouco en una conversación en Cuentas Claras.
Aclaró que, a largo plazo, el comportamiento de un alquiler y el de una cuota de crédito hipotecario exhiben dinámicas similares. Según el economista, un inquilino que paga un alquiler ajustado por inflación enfrenta un esquema de actualización comparable al de un crédito UVA.
Para Rouco, el error común radica en comparar de manera directa el monto del alquiler con el de la cuota. Según su criterio, el énfasis debe estar en “alquilar versus los intereses de la cuota”, considerando que lo abonado en capital se traduce en un ahorro personal.
El economista señaló que los créditos incluyen tanto capital como intereses. En las etapas iniciales, el peso de los intereses es más significativo, pero con el tiempo, este componente disminuye a favor del patrimonio personal.
“Vos en realidad lo pagás y va a una cuenta tuya que es lo que se cancela de la deuda. En realidad, cada vez que pagas una cuota, estás como ahorrando”, resaltó el especialista, marcando una diferencia importante con los contratos de alquiler convencionales.
Ante el temor a posibles incumplimientos en situaciones críticas, González Rouco desestimó la idea de remates masivos. “En el peor escenario, no hay nadie a quien se le ejecute la casa”, sostuvo.
En este contexto, precisó que la opción más lógica antes de esa situación es vender la propiedad. “Y cuando la vendés y cancelas el crédito, todo eso que pagaste de capital ya no lo debés”, explicó.
Para aprovechar al máximo el financiamiento, el economista enfatizó que el proceso requiere de una planificación cuidadosa. “Para mí sacar un crédito es un laburo part-time que uno tiene que hacer”, anotó, destacando la importancia de considerar la tasa de interés, el precio de las propiedades y el valor del dólar.
El analista también mencionó que otra decisión estratégica crucial gira en torno al uso de los ahorros. En un ejemplo práctico, comentó sobre una propiedad valorada en 100.000 dólares y la posibilidad de que el banco financie hasta el 75% del costo total.
“Si el banco te financia hasta 75% (del inmueble), ahí tenés la decisión de poner todo tu capital o endeudarte más”, subrayó.
En relación con la cotización actual de la moneda, concluyó que resguardar divisas resulta ser la opción más beneficiosa. “Con este tipo de cambio que arranca así, lo que haría hoy es pedirle toda la plata que pueda al banco”, concluyó.